
Jebakan Sita Sepihak Bank? Memahami Hak dan Kewajiban Debitur Secara Objektif
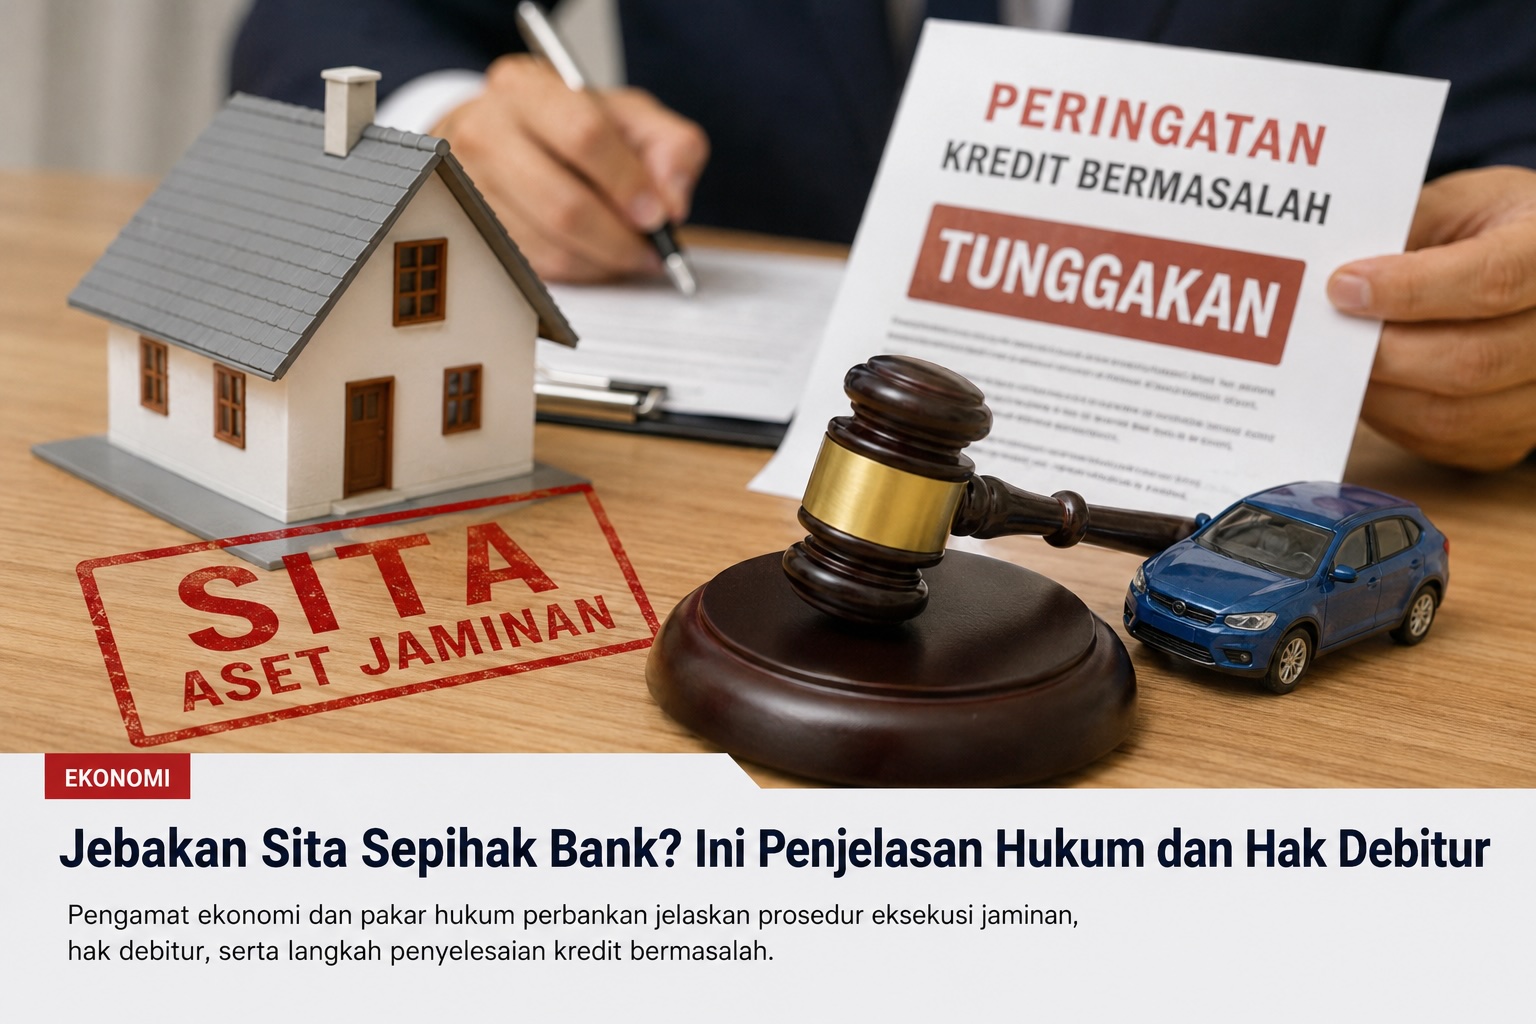
Benarkah bank bisa menyita aset nasabah secara sepihak? Simak penjelasan edukatif mengenai wanprestasi, eksekusi jaminan, hak debitur, dan prosedur hukum yang berlaku.
Palembang, KlikUrban.com – Edukasi Hukum dan Keuangan
Belakangan ini, beredar berbagai konten di media sosial yang membahas tentang dugaan “sita sepihak” oleh bank terhadap aset nasabah yang mengalami kredit macet. Salah satu video yang ramai diperbincangkan mengangkat pertanyaan apakah bank benar-benar bisa menyita rumah, kendaraan, atau aset debitur secara sepihak tanpa proses hukum.
Persoalan ini penting dipahami secara utuh agar masyarakat tidak terjebak pada informasi yang parsial dan dapat memahami hak serta kewajiban masing-masing pihak dalam hubungan kredit.
Bank Tidak Bisa Bertindak Sewenang-wenang
Secara hukum, bank sebagai kreditur memiliki hak untuk menagih kewajiban debitur yang tidak memenuhi perjanjian kredit. Namun, proses pengambilalihan atau eksekusi jaminan tidak dapat dilakukan secara sembarangan.
Pakar hukum perbankan menjelaskan bahwa setiap perjanjian kredit umumnya telah disertai dokumen pengikatan jaminan, seperti Hak Tanggungan untuk tanah dan bangunan atau Fidusia untuk kendaraan dan aset bergerak. Dokumen tersebut memberikan dasar hukum bagi kreditur untuk melakukan eksekusi apabila debitur wanprestasi atau gagal memenuhi kewajibannya.
Meski demikian, pelaksanaannya tetap harus mengikuti prosedur yang diatur dalam peraturan perundang-undangan.
Apa Itu Wanprestasi?
Wanprestasi adalah kondisi ketika salah satu pihak dalam perjanjian tidak memenuhi kewajiban yang telah disepakati. Dalam konteks kredit perbankan, wanprestasi dapat terjadi ketika debitur menunggak cicilan dalam jangka waktu tertentu atau melanggar ketentuan perjanjian kredit.
Sebelum sampai pada tahap eksekusi jaminan, umumnya bank akan melakukan berbagai upaya seperti:
- Pengingat pembayaran.
- Surat peringatan (somasi).
- Restrukturisasi kredit.
- Negosiasi penyelesaian kewajiban.
Langkah-langkah tersebut bertujuan memberikan kesempatan kepada debitur untuk memperbaiki kondisi keuangannya.
Perbedaan Sita dan Eksekusi Jaminan
Masyarakat sering menyamakan istilah “sita” dengan “eksekusi jaminan”. Padahal keduanya memiliki makna hukum yang berbeda.
Sita pada umumnya merupakan tindakan yang dilakukan berdasarkan penetapan atau putusan pengadilan. Sementara eksekusi jaminan dapat dilakukan berdasarkan kekuatan hukum yang melekat pada sertifikat hak tanggungan atau sertifikat fidusia yang telah disepakati sebelumnya oleh para pihak.
Karena itu, ketika aset yang dijaminkan diambil alih sesuai prosedur hukum dan perjanjian yang berlaku, tindakan tersebut tidak serta-merta dapat disebut sebagai “sita sepihak”.
Debitur Juga Memiliki Hak
Di sisi lain, debitur memiliki sejumlah hak yang harus dihormati, antara lain:
- Mendapatkan informasi yang jelas terkait tunggakan dan kewajiban.
- Mengajukan restrukturisasi kredit.
- Meminta transparansi perhitungan utang.
- Mengajukan keberatan apabila terdapat dugaan pelanggaran prosedur.
- Menempuh jalur hukum apabila merasa dirugikan.
Apabila terjadi sengketa, penyelesaiannya dapat dilakukan melalui pengadilan, mediasi perbankan, maupun mekanisme pengaduan kepada otoritas yang berwenang.
Literasi Keuangan Jadi Kunci
Pengamat ekonomi dan keuangan menilai meningkatnya konten edukasi terkait kredit dan jaminan merupakan hal positif. Namun masyarakat diimbau untuk memverifikasi informasi yang beredar di media sosial dengan sumber hukum yang kredibel.
Pengamat Perbankan dan Praktisi Sistem Pembayaran, Ryan Kiryanto, menilai masyarakat perlu memahami bahwa hubungan antara bank dan debitur merupakan hubungan hukum yang diatur secara jelas dalam perjanjian kredit.
“Masyarakat perlu membedakan antara tindakan penagihan yang melanggar hukum dengan pelaksanaan hak kreditur yang telah diatur dalam perjanjian dan peraturan perundang-undangan. Literasi keuangan menjadi penting agar tidak mudah terpengaruh informasi yang tidak utuh,” ujar Ryan Kiryanto.
Sementara itu, Ekonom dan Direktur Eksekutif Center of Economic and Law Studies (CELIOS), Bhima Yudhistira, menekankan bahwa penyelesaian kredit bermasalah sebaiknya mengedepankan pendekatan restrukturisasi dan komunikasi antara bank dan nasabah.
“Ketika terjadi tekanan ekonomi pada rumah tangga atau pelaku usaha, restrukturisasi menjadi instrumen yang lebih produktif dibanding langsung masuk ke tahap eksekusi jaminan. Penyelesaian yang baik akan menguntungkan kedua belah pihak,” kata Bhima.
Dari sisi hukum, Guru Besar Hukum Perbankan Universitas Airlangga, Prof. Trisadini P. Usanti, menjelaskan bahwa eksekusi jaminan fidusia maupun hak tanggungan memiliki dasar hukum dan prosedur yang wajib dipatuhi.
“Setelah Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019, pelaksanaan eksekusi jaminan fidusia tidak dapat dilakukan secara sepihak apabila terdapat sengketa atau debitur tidak mengakui wanprestasi. Penyelesaiannya harus melalui mekanisme hukum yang berlaku.”
Memahami isi perjanjian kredit sebelum menandatangani dokumen menjadi langkah penting untuk menghindari kesalahpahaman di kemudian hari. Hubungan antara bank dan nasabah pada dasarnya merupakan hubungan hukum yang mengikat kedua belah pihak, sehingga hak dan kewajiban masing-masing harus dijalankan secara seimbang.
Dengan meningkatnya literasi keuangan dan pemahaman hukum, masyarakat diharapkan dapat mengambil keputusan kredit secara lebih bijak serta memahami prosedur yang berlaku apabila menghadapi permasalahan pinjaman di masa depan. (Frd)